

发布时间:2026-01-12 浏览人数:人
作为高性能复合材料的核心基材,标准模量碳纤维(拉伸模量约 230-250GPa)凭借高刚度、轻量化、耐疲劳等特性,已成为航空航天、风电、汽车等战略产业的 “刚需材料”。
2025-2030 年,这一市场正迎来新一轮扩张周期:据市场研究机构数据,2025 年全球标准模量碳纤维市场规模约为 32.3 亿美元,预计 2030 年将增至 45.0 亿美元,期间复合年增长率(CAGR)达 6.9%。这一增长背后,是下游产业升级的需求牵引、区域产能布局的调整,以及技术创新与约束并存的产业格局。
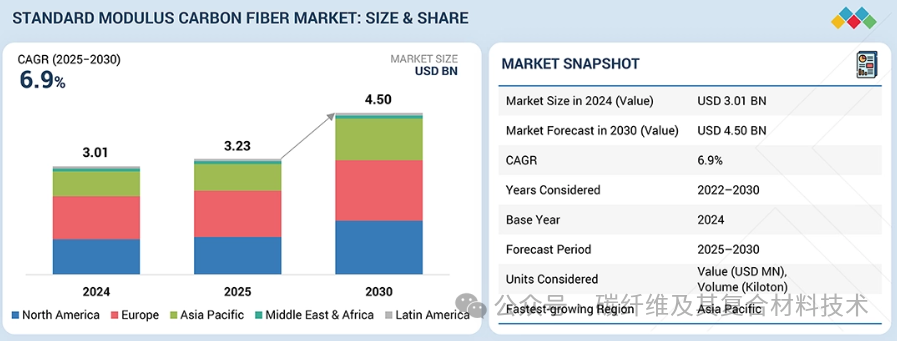
2025 年起,全球标准模量碳纤维市场呈现“总量高增 + 细分集中”的态势。从整体规模看,2025 年 32.3 亿美元的市场基数,将在 2030 年实现近 40% 的增幅,终结此前局部领域的低迷周期。
细分领域的分化更为显著:
应用端:复合材料板块是增长主力,2024-2030年增速预计达 7.0%,主导市场份额 —— 这与标准模量碳纤维在结构件中的核心地位直接相关,其性能适配航空航天、风电等领域对“高强度 - 轻量化”的需求。
产品类型:连续纤维占据最大市场份额,凭借更优的拉伸性能、稳定模量,以及适用于预浸料、缠绕成型等规模化工艺的特性,成为高端场景的首选材料。
终端行业:2024 年航空航天与国防是最大应用领域,管道与储罐则是增速最快的细分场景,反映出工业领域对高性能复合材料的需求升级。
标准模量碳纤维的增长,本质是下游战略产业升级的 “材料刚需”,其需求逻辑在三大领域尤为突出:
全球可再生能源装机加速,尤其是风电的“大型化”趋势,成为核心驱动因素。2023-2030 年全球风电新增装机预计超 680GW,其中海上风电增速达 18%—— 当前海上风机转子直径已突破 200 米、叶片长度超 120 米,传统玻璃纤维难以平衡 “轻量化” 与 “结构强度”,而标准模量碳纤维的高刚度、耐疲劳特性,既能降低叶片重量,又能支撑更长叶片的能量捕获效率,因此被广泛用于叶片主梁帽、增强结构等部件,风机整机厂商对其需求持续攀升。
2. 航空航天:燃油效率与性能的 “双重诉求”
波音、空客等巨头在商用与国防航空项目中,大量采用标准模量碳纤维复合材料制造机身、机翼等部件:其轻量化特性可直接提升燃油效率,同时增强结构强度与耐腐蚀性。此外,无人机、太空系统的生产扩张,进一步放大了这一领域的需求。
在燃油车减排与电动车续航提升的双重压力下,汽车轻量化成为关键方向。特斯拉将标准模量碳纤维用于车身面板、结构增强件,宝马 i 系列则整合其到底盘与车身结构中,既实现减重以提升续航或燃油效率,又增强了结构刚性。而 Dymag 与 Borbett 等企业合作开发的碳纤维混合轮毂,更是将其应用拓展至更广泛的汽车市场。
此外,氢储能容器等新兴领域的需求增长,也为市场提供了新的增量空间。
2025-2030 年,亚太地区将成为全球标准模量碳纤维市场增长最快的区域,中国、日本、韩国共同构成核心动力:
日本:依托东丽、帝人等企业的技术积累,占据全球供应链的高端环节,主导高性能产品市场。
中国:凭借快速工业化、新能源产业扩张及政策支持,成为 “产能 + 需求” 双增长的核心市场 ——2025 年 2 月中石化宣布在上海新增 6 万吨 / 年 PAN 前驱体产能、在内蒙古新建 3 万吨 / 年大丝束碳纤维产能,既强化了国内供应链自主化,也支撑风电、交通等领域的需求。
韩国:在汽车与电子复合材料领域的布局,推动区域需求稳步提升。
亚太地区的崛起,不仅是需求端的产业驱动,更是全球碳纤维供应链重构的体现。
尽管市场增长向好,但标准模量碳纤维产业仍面临三大核心约束,制约其规模化渗透:
高生产成本:PAN(聚丙烯腈)前驱体的成本居高不下,是行业扩张的关键阻碍。
制造技术缺乏标准化:不同供应商在前驱体配方、氧化稳定、碳化条件等环节的技术差异,导致纤维质量、力学性能波动,下游复合材料性能可能因此降低 10-20%,迫使整机厂商增加检测与认证成本,阻碍了规模化应用。
资本与回收挑战:生产过程资本密集、工艺复杂,且碳纤维与树脂的分离回收难度大、成本高,制约了可持续发展 —— 尽管东丽、三菱等企业已布局循环碳纤维技术,但规模化应用仍需时间。
此外,来自中模量、高模量碳纤维的竞争,也对标准模量产品的市场份额形成一定压力。
当前标准模量碳纤维市场呈现 “头部巨头主导 + 中小企业细分突破” 的格局:
核心巨头:东丽、帝人、三菱化学、赫氏等企业凭借技术积累与全球市场份额,占据供应链主导地位,掌控高端产品与核心客户资源。
中小企业:Ala Chemistry、Procotex 等企业则聚焦细分领域,凭借专业化产品占据 niche 市场,具备成为新兴领导者的潜力。
2025 年以来的产业动态,也反映出行业的创新与扩张方向:
可持续化:帝人推出 “Tenax Next” 循环碳纤维产品线,采用循环原料与低排放工艺,平衡性能与环保;Svensq 与 Trillium 合作开发生物基丙烯腈(Bio-ACN),探索可持续原料路径。
产能扩张:中石化投资强化中国在大丝束碳纤维领域的产能。
应用拓展:Dymag 联合合作伙伴开发碳纤维轮毂,拓展汽车轻量化应用场景。
2025-2030 年,标准模量碳纤维市场的增长将围绕 “降本、标准化、可持续” 三大破局点展开:
技术端:低成本前驱体的开发、制造工艺的行业标准化,将降低应用门槛,推动其在汽车、工业等领域的规模化渗透。
可持续端:循环碳纤维、生物基原料的技术成熟与规模化,将缓解环保与回收压力,契合全球 “双碳” 趋势。
需求端:风电大型化、氢储能、低空经济等领域的持续扩张,将为市场提供新增量。
而亚太尤其是中国市场的供应链强化,将进一步推动全球市场的区域格局重构,标准模量碳纤维有望在更多工业与消费领域实现深度渗透。
整体而言,2025-2030 年的标准模量碳纤维市场,是下游产业升级驱动的高增长赛道,但成本、标准等约束仍需突破。随着技术创新、产能布局与需求扩张的协同推进,这一材料将在全球高端制造业的升级中,扮演更为核心的角色。
南京玻璃纤维研究设计院有限公司致力于推动纤维及复合材料、绝热材料领域科技创新和标准引领,承担了玻璃纤维、绝热材料、碳纤维3个全国标准化技术委员会和中国材料与试验团体标准建筑材料领域委员会玻璃纤维及碳纤维技术委员会、绝热吸声材料技术委员会的秘书处工作,是ISO/TC61/SC13及ISO/TC163两个国际标准化组织的国内技术对口单位,主持制修订国际标准18项,制定国家、行业标准161项。目前已形成覆盖玻璃纤维、碳纤维及复合材料、绝热材料行业全体系各层级标准的研制能力,提供全产业链全流程“一体化”标准服务,同时提供ISO国际标准策划、编制、申报、参编服务。
南京玻璃纤维研究设计院在航空航天、海洋核电、轨道交通、汽车轻量化等领域,具有复合材料“成分-组织-性能-服役”实验室研究分析能力 。重点开展高性能纤维、纤维预制体、树脂基复合材料等研究分析 ,覆盖复合材料的物理化学性能、机械力学性能、无损检测、热性能、老化性能等实验室研究分析能力,致力于帮助复合材料相关企业建立健全实验室研究分析体系、为客户提供产品全生命周期实验室研究分析方案与服务。
南京玻璃纤维研究设计院依托深厚的行业资源,专业的产业背景,资深的服务经验,承接纤维及复合材料、绝热材料领域行研报告服务并代理Markets and Markets、Lucintel等全球著名咨询机构研究报告业务。
相关业务,请与以下人员联系。
实验室研究分析相关服务
孟继荣:15295516105
行业咨询及报告相关服务
马 剑:13851757521
标准相关服务
杨剑平:17625900502
来源:碳纤维及其复合材料技术

材标云

玻纤情报网

保温材料与节能技术

新材料平台复合材料行业中心

公司地址:江苏省南京市雨花台区雨花路安德里30号

电 话:025-85017320

网址:http:www.cic-namte.com
