


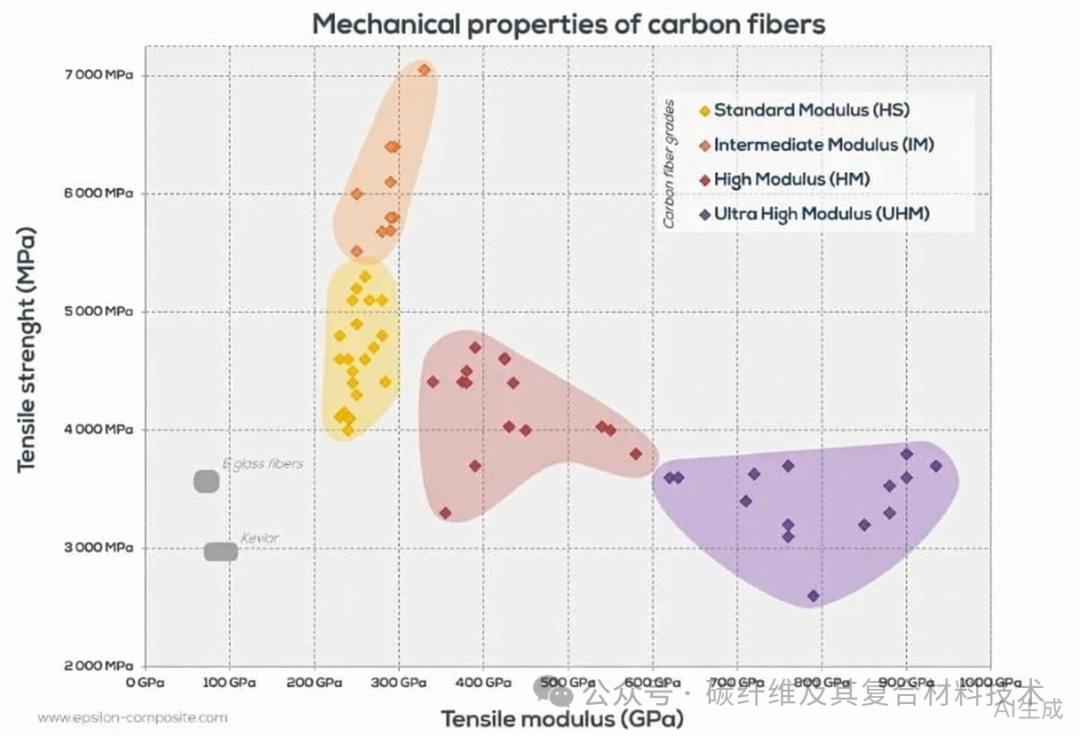
作为高性能复合材料的核心基材,标准模量碳纤维(拉伸模量约 230-250GPa)凭借高刚度、轻量化、耐疲劳等特性,已成为航空航天、风电、汽车等战略产业的 “刚需材料”。
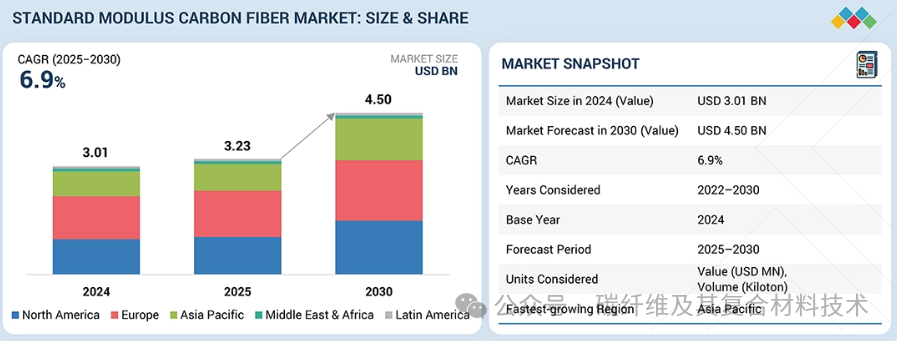
2025-2030 年,这一市场正迎来新一轮扩张周期:据市场研究机构数据,2025 年全球标准模量碳纤维市场规模约为 32.3 亿美元,预计 2030 年将增至 45.0 亿美元,期间复合年增长率(CAGR)达 6.9%。这一增长背后,是下游产业升级的需求牵引、区域产能布局的调整,以及技术创新与约束并存的产业格局。
一、市场规模:整体扩容与结构集中的双维特征
2025 年起,全球标准模量碳纤维市场呈现“总量高增 + 细分集中”的态势。从整体规模看,2025 年 32.3 亿美元的市场基数,将在 2030 年实现近 40% 的增幅,终结此前局部领域的低迷周期。
细分领域的分化更为显著:
应用端:复合材料板块是增长主力,2024-2030年增速预计达 7.0%,主导市场份额 —— 这与标准模量碳纤维在结构件中的核心地位直接相关,其性能适配航空航天、风电等领域对“高强度 - 轻量化”的需求。
产品类型:连续纤维占据最大市场份额,凭借更优的拉伸性能、稳定模量,以及适用于预浸料、缠绕成型等规模化工艺的特性,成为高端场景的首选材料。
终端行业:2024 年航空航天与国防是最大应用领域,管道与储罐则是增速最快的细分场景,反映出工业领域对高性能复合材料的需求升级。
二、需求驱动:下游产业升级的 “材料刚需”
标准模量碳纤维的增长,本质是下游战略产业升级的 “材料刚需”,其需求逻辑在三大领域尤为突出:
1. 风电:大型化机组的 “轻量化刚需”
全球可再生能源装机加速,尤其是风电的“大型化”趋势,成为核心驱动因素。2023-2030 年全球风电新增装机预计超 680GW,其中海上风电增速达 18%—— 当前海上风机转子直径已突破 200 米、叶片长度超 120 米,传统玻璃纤维难以平衡 “轻量化” 与 “结构强度”,而标准模量碳纤维的高刚度、耐疲劳特性,既能降低叶片重量,又能支撑更长叶片的能量捕获效率,因此被广泛用于叶片主梁帽、增强结构等部件,风机整机厂商对其需求持续攀升。
2. 航空航天:燃油效率与性能的 “双重诉求”
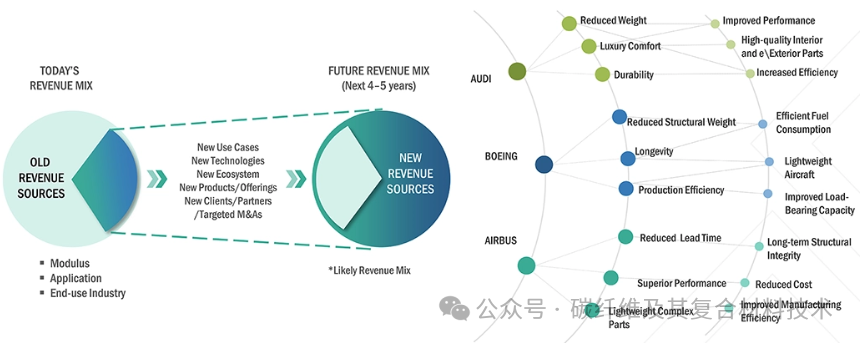
波音、空客等巨头在商用与国防航空项目中,大量采用标准模量碳纤维复合材料制造机身、机翼等部件:其轻量化特性可直接提升燃油效率,同时增强结构强度与耐腐蚀性。此外,无人机、太空系统的生产扩张,进一步放大了这一领域的需求。
3. 汽车:轻量化与减排的 “技术路径”
在燃油车减排与电动车续航提升的双重压力下,汽车轻量化成为关键方向。特斯拉将标准模量碳纤维用于车身面板、结构增强件,宝马 i 系列则整合其到底盘与车身结构中,既实现减重以提升续航或燃油效率,又增强了结构刚性。而 Dymag 与 Borbett 等企业合作开发的碳纤维混合轮毂,更是将其应用拓展至更广泛的汽车市场。
此外,氢储能容器等新兴领域的需求增长,也为市场提供了新的增量空间。
三、区域格局:亚太成全球增长 “引擎”
2025-2030 年,亚太地区将成为全球标准模量碳纤维市场增长最快的区域,中国、日本、韩国共同构成核心动力:
日本:依托东丽、帝人等企业的技术积累,占据全球供应链的高端环节,主导高性能产品市场。
中国:凭借快速工业化、新能源产业扩张及政策支持,成为 “产能 + 需求” 双增长的核心市场 ——2025 年 2 月中石化宣布在上海新增 6 万吨 / 年 PAN 前驱体产能、在内蒙古新建 3 万吨 / 年大丝束碳纤维产能,既强化了国内供应链自主化,也支撑风电、交通等领域的需求。
韩国:在汽车与电子复合材料领域的布局,推动区域需求稳步提升。
亚太地区的崛起,不仅是需求端的产业驱动,更是全球碳纤维供应链重构的体现。
四、市场约束:成本、标准与技术的 “三重瓶颈”
尽管市场增长向好,但标准模量碳纤维产业仍面临三大核心约束,制约其规模化渗透:
高生产成本:PAN(聚丙烯腈)前驱体的成本居高不下,是行业扩张的关键阻碍。
制造技术缺乏标准化:不同供应商在前驱体配方、氧化稳定、碳化条件等环节的技术差异,导致纤维质量、力学性能波动,下游复合材料性能可能因此降低 10-20%,迫使整机厂商增加检测与认证成本,阻碍了规模化应用。
资本与回收挑战:生产过程资本密集、工艺复杂,且碳纤维与树脂的分离回收难度大、成本高,制约了可持续发展 —— 尽管东丽、三菱等企业已布局循环碳纤维技术,但规模化应用仍需时间。
此外,来自中模量、高模量碳纤维的竞争,也对标准模量产品的市场份额形成一定压力。
五、竞争格局:巨头主导 + 中小企业细分创新
当前标准模量碳纤维市场呈现 “头部巨头主导 + 中小企业细分突破” 的格局:
核心巨头:东丽、帝人、三菱化学、赫氏等企业凭借技术积累与全球市场份额,占据供应链主导地位,掌控高端产品与核心客户资源。
中小企业:Ala Chemistry、Procotex 等企业则聚焦细分领域,凭借专业化产品占据 niche 市场,具备成为新兴领导者的潜力。
2025 年以来的产业动态,也反映出行业的创新与扩张方向:
可持续化:帝人推出 “Tenax Next” 循环碳纤维产品线,采用循环原料与低排放工艺,平衡性能与环保;Svensq 与 Trillium 合作开发生物基丙烯腈(Bio-ACN),探索可持续原料路径。
产能扩张:中石化投资强化中国在大丝束碳纤维领域的产能。
应用拓展:Dymag 联合合作伙伴开发碳纤维轮毂,拓展汽车轻量化应用场景。
六、未来展望:破局点与增长空间
2025-2030 年,标准模量碳纤维市场的增长将围绕 “降本、标准化、可持续” 三大破局点展开:
技术端:低成本前驱体的开发、制造工艺的行业标准化,将降低应用门槛,推动其在汽车、工业等领域的规模化渗透。
可持续端:循环碳纤维、生物基原料的技术成熟与规模化,将缓解环保与回收压力,契合全球 “双碳” 趋势。
需求端:风电大型化、氢储能、低空经济等领域的持续扩张,将为市场提供新增量。
而亚太尤其是中国市场的供应链强化,将进一步推动全球市场的区域格局重构,标准模量碳纤维有望在更多工业与消费领域实现深度渗透。
整体而言,2025-2030 年的标准模量碳纤维市场,是下游产业升级驱动的高增长赛道,但成本、标准等约束仍需突破。随着技术创新、产能布局与需求扩张的协同推进,这一材料将在全球高端制造业的升级中,扮演更为核心的角色。
▓ 来源:碳纤维及其复合材料技术 ▓ 责编:情报君
