


欧洲风能协会(WindEurope)正式发布了《2025 年欧洲风电统计及 2026-2030 年展望报告》,全面梳理了 2025 年欧洲风电产业的装机、发电、投资、政策等全维度发展情况,并对未来五年行业发展趋势作出官方预测。
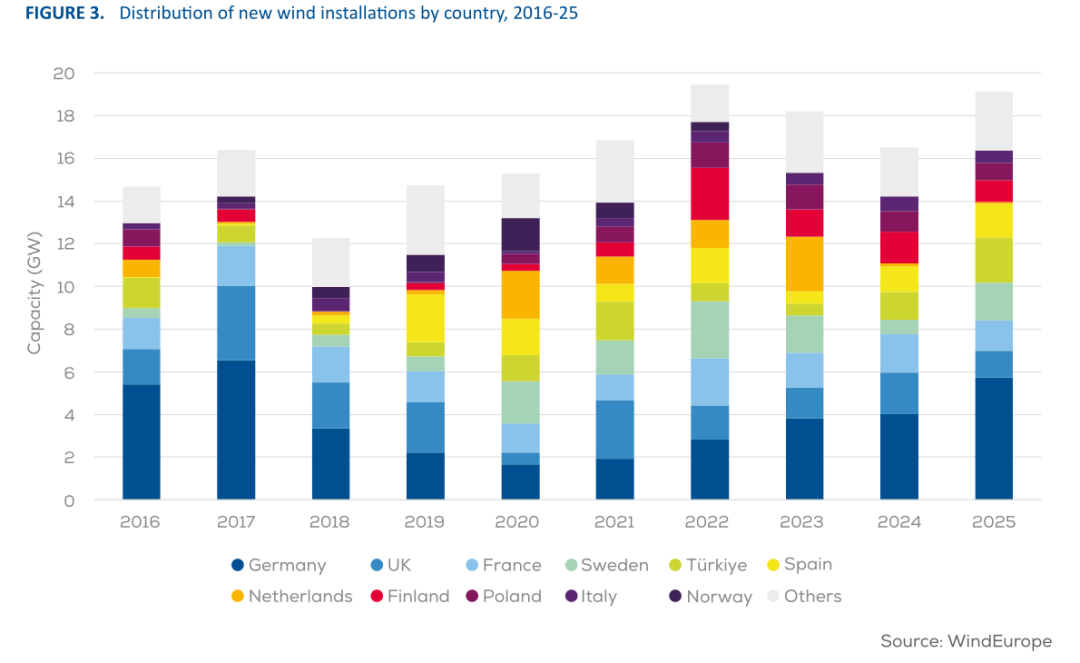
报告核心数据显示,2025 年欧洲全年新增风电装机容量 19.1 GW,其中欧盟 27 国贡献 15.1GW,占欧洲总新增量的 79%,较 2024 年的 13GW 同比增长 16%。
从装机结构来看,陆上风电是 2025 年欧洲新增装机的绝对主力,占全年新增总量的 90%,达 17.2GW;海上风电新增并网容量 2GW,较 2024 年的 2.6GW 有所下滑,主要受项目建设延期影响,全年仅英国、德国、法国三个国家实现海上风电新增并网。
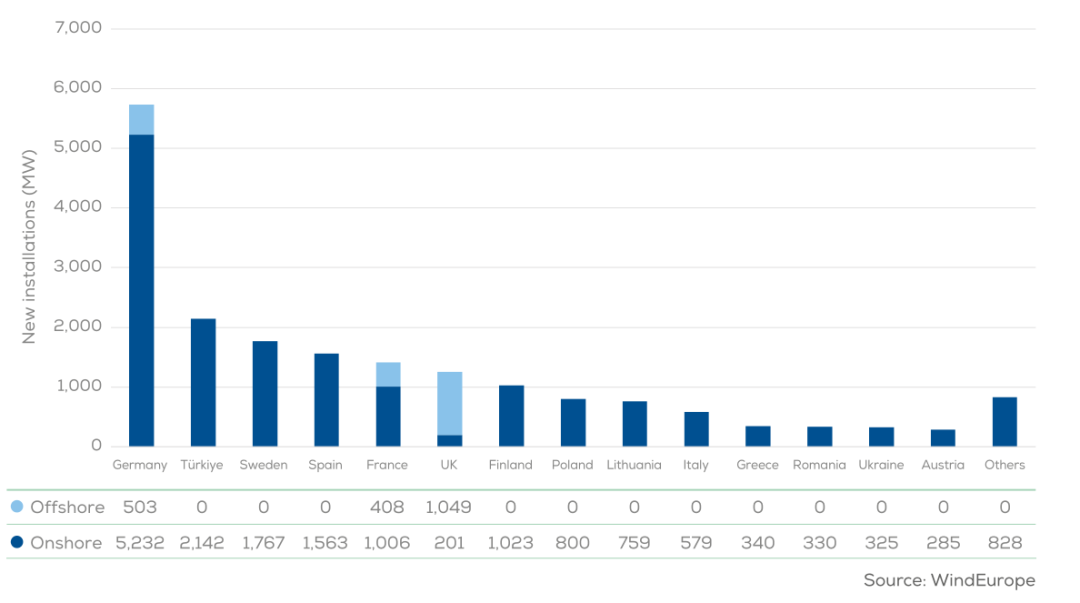
国别装机表现方面,德国是 2025 年欧洲风电新增装机规模最大的国家,全年新增 5.7GW,占欧洲总新增量的 30%,其中陆上风电新增 5.23GW、海上风电新增 503MW。
土耳其(2.1GW)、瑞典(1.8GW)、西班牙(1.6GW)、法国(1.4GW)、英国(1.3GW)、芬兰(1GW)紧随其后,全年新增装机均突破 1GW,与 2024 年持平,共有 7 个国家全年新增装机超 1GW。
值得关注的是,尽管地缘冲突持续,乌克兰 2025 年仍新增 325 兆瓦(MW)风电装机,截至 2025 年底,该国 56% 的风电总装机(2.3GW)位于被占领区域。
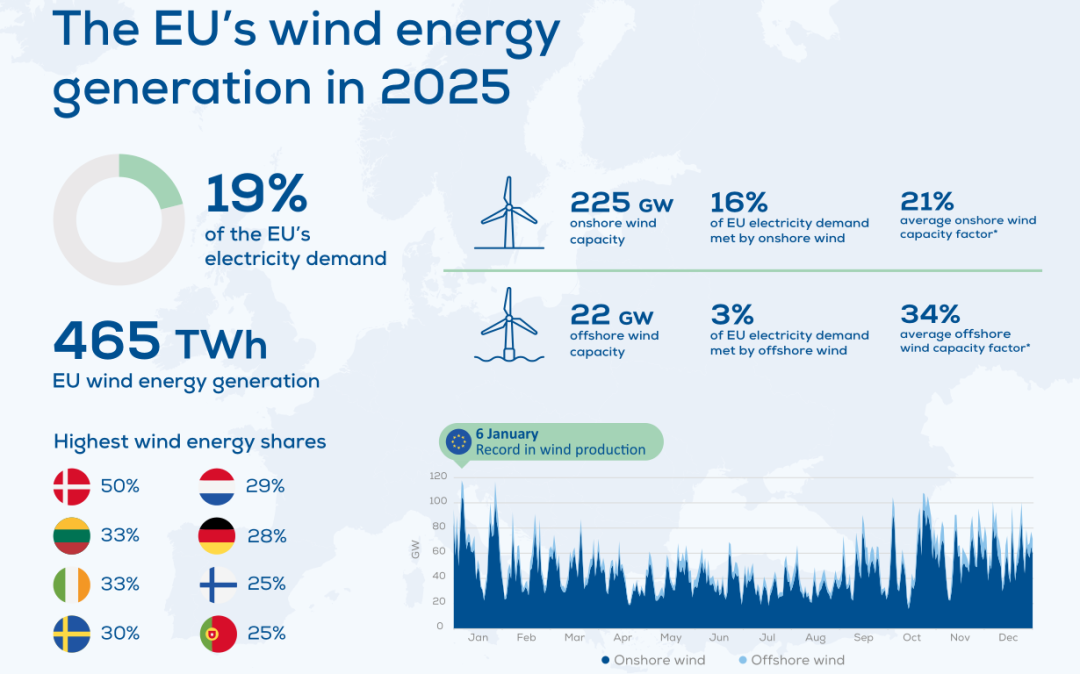
在电力供应层面,风电持续成为欧洲电力系统的核心组成部分。2025 年欧盟 27 国风电总发电量达 465 太瓦时(TWh),满足了欧盟 19% 的电力消费需求,与 2024 年持平;包含英国在内的欧洲整体市场,风电满足了 20% 的电力消费需求。
分国家来看,丹麦风电在电力结构中的占比位居欧洲首位,达 50%;立陶宛和爱尔兰均为 33%,英国 31%,瑞典 30%,荷兰、德国、芬兰、葡萄牙等国风电占比也均超过 25%,全欧洲共有 20 个国家风电在电力结构中的占比突破 10%。
受 2025 年一季度不利风况、电网约束导致的弃风限电加剧影响,2025 年欧盟风电整体容量因子从 2024 年的 24% 降至 22%,其中陆上风电从 23% 降至 21%,海上风电从 35% 降至 34%。报告同时指出,欧洲新建风电场与存量机组性能差距显著,2025 年新建陆上风电场预期容量因子普遍可达 25%-40%,新建海上风电场约 50%。
机组大型化趋势在 2025 年持续深化。2025 年欧洲新增陆上风机平均功率达 5.2MW,较 2024 年的 4.6MW 进一步提升,十年间实现功率翻倍;新增海上风机平均功率达 10.7MW,较 2024 年的 10.1MW 稳步增长。
从订单数据来看,2025 年欧洲新增陆上风机订单平均功率已达 6.1MW,海上风机订单平均功率达 14.6MW,预示机组大型化趋势将在未来几年持续延续。
报告数据显示,风电技改项目平均可使风电场发电量提升 3 倍,同时风机数量减少约三分之一。展望 2026-2030 年,欧洲预计将有约 16GW 风电装机退役,其中 8GW 将完成技改扩容,最终形成 17GW 技改装机容量。
在 2026-2030 年发展展望中,WindEurope 预计,2026-2030 年欧洲年均新增风电装机将达 30GW,五年累计新增 151GW,到 2030 年欧洲风电总装机将达 439GW,其中陆上 366GW、海上 73GW。
欧盟 27 国预计年均新增 22GW,五年累计新增 112GW,2030 年总装机将达 343GW,与欧盟 REPowerEU 计划设定的 425GW 目标存在 82GW 的巨大缺口。分市场来看,德国将继续领跑欧洲陆上风电市场,2026-2030 年预计新增陆上装机 46GW;英国仍将是欧洲海上风电第一大市场,五年预计新增海上装机 15.1GW,波兰、德国、荷兰紧随其后。
报告预计,到 2030 年欧洲风电行业就业人数将增至 60.7 万人,较 2024 年增长 37%,但技能短缺已成为行业规模化发展的重要障碍。供应链层面,2022 年以来欧洲风电全产业链已宣布至少 150 亿欧元的扩产投资,70% 聚焦海上风电领域,但供应链复苏仍较脆弱,核心风险并非产能不足,而是风电项目需求的不足与不可预测性,欧盟当前装机进度仅为 2030 年目标所需的一半,直接影响风机订单与厂商扩产决策。
▓ 来源:欧洲海上风电
▓ 责编:情报君
