


一、2026年8月指数走势
(一)原料价格指数攀升,刷新年内高点
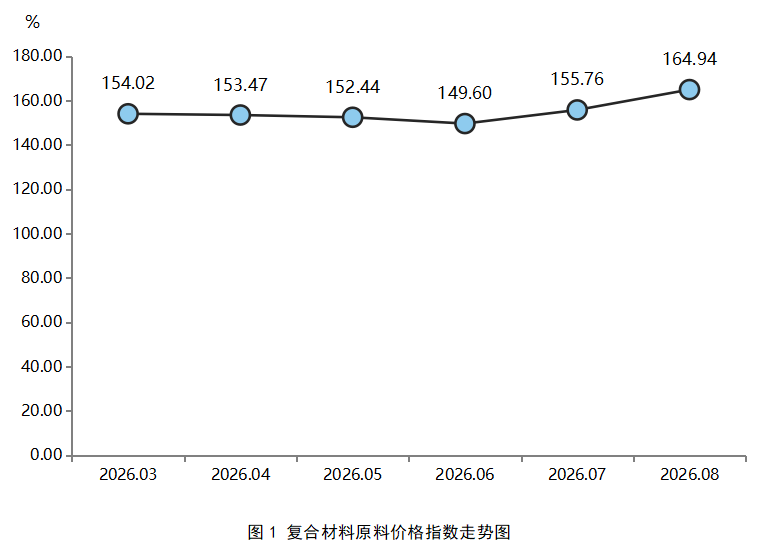
复合材料原料价格指数:164.94点,刷新年内新高,环比上涨5.89%。
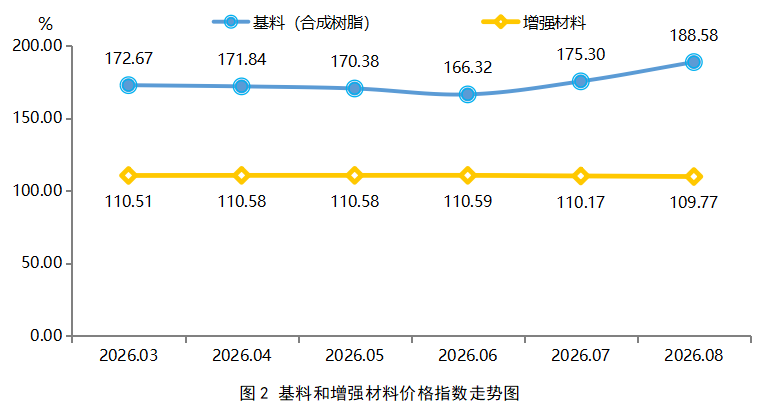
分产品看,基料(合成树脂)价格指数延续上涨态势,增强材料价格指数小幅下滑。
基料(合成树脂)价格指数:188.58点,环比上涨7.58%。受美伊地缘冲突持续升级影响,国际原油价格再度冲高,苯乙烯、顺酐、二甘醇、乙二醇等UPR主要原材料价格持续快速上涨。其中,二甘醇上演历史性逼空行情,8月最后一周涨幅达17.47%,单价突破10000元/吨,率先迈入“万元俱乐部”;苯乙烯、丙二醇亦相继突破万元关口,原油及能化品价格高位坚挺助推UPR成本端持续走强,各类原料价格上涨促使不饱和聚酯树脂价格持续上涨,部分品种的价格逼近过去15年高点。
增强材料价格指数:109.77点,环比微降0.37%。玻璃纤维市场延续分化走势:高端品类电子布一枝独秀,迎来单次最大涨幅,但无碱粗纱价格呈弱稳运行态势,8月2400tex缠绕直接纱主流价格稳定在3700元/吨左右,市场信心稍显不足。
(二)产品价格稳中略升,品类分化明显
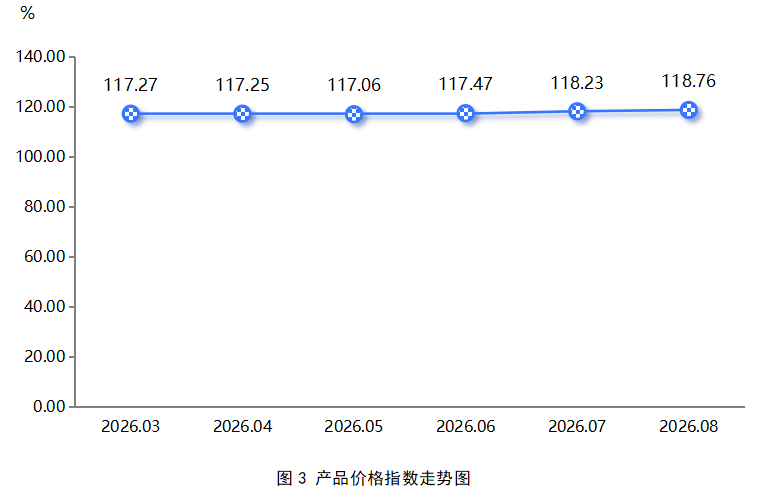
复材产品价格指数:118.76点,环比上涨0.44%,延续温和上涨态势。受上游基料成本大幅上涨支撑及下游需求结构性分化影响,四类工艺制品价格表现各异。
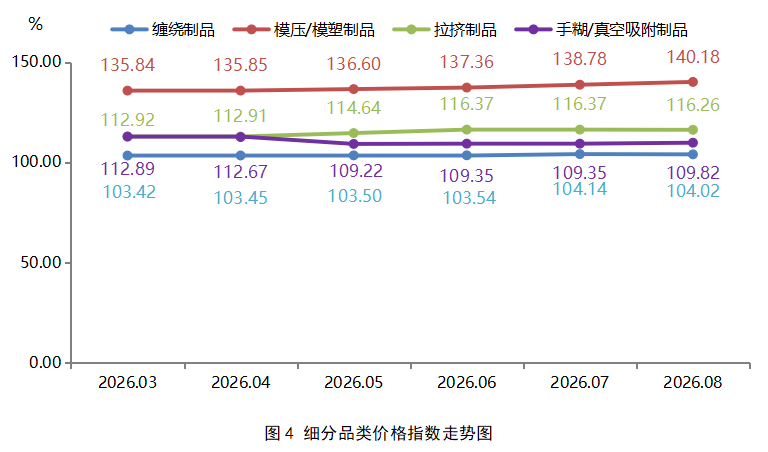
模压/模塑制品价格指数:环比上涨1.01%至140.18点,涨幅居各类制品首位。8月新能源汽车产销同比分别增长18.9%和17.8%,以汽车轻量化为主的相关模压/模塑制品需求保持强劲。
手糊/真空吸附制品价格指数:环比上涨0.43%至109.82点,受原料端被动跟涨略有抬升,但下游对持续上涨的价格抵触较强,成交以小单刚需为主。
缠绕制品价格指数:环比微降0.12%至104.02点,1—8月基础设施投资累计同比下降4.0%、房地产开发投资同比下降19.9%,传统市政管网、储罐等项目需求释放节奏偏缓。
拉挤制品价格指数:环比微降0.09%至116.26点,截至8月底全国风电累计装机达6.9亿千瓦、同比增长19.5%,8月新增并网装机约10GW、同比增长140%,风电叶片主梁及拉挤型材需求支撑稳定,但前期涨幅已较充分释放,本月呈盘整态势。
(三)产业景气强势回升,重回扩张区间
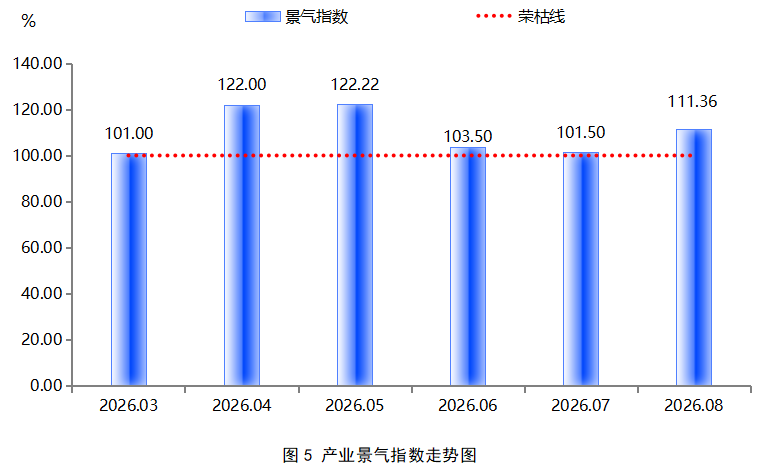
产业景气指数:111.36点,环比回升9.86个百分点,从连续回落态势中明显反弹,表明产业运行重回扩张区间。
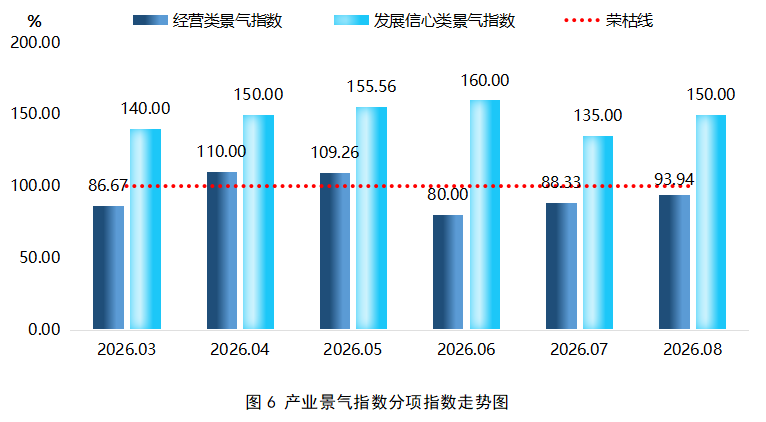
其中,经营类景气指数为93.94点,环比回升5.61个百分点,仍处于荣枯线以下,但较7月已明显修复。新能源汽车销量占比突破六成、风电装机同比大增、风电招标量维持高位,下游订单回暖;但原料端UPR售价上调,行业平均毛利由盈转亏,下游玻璃钢企业开工率有所下降,为近三年同期最低,企业经营承压。
发展信心类景气指数为150.00点,环比回升15.00个百分点,重回高位景气区间。8月规模以上工业增加值同比增长5.2%,装备制造业、高技术制造业增加值分别增长12.1%和16.7%,制造业景气延续向好;汽车出口连续三个月超过100万辆,新能源汽车出口同比增长134.6%;风电装机连续三个月高速增长,新能源装备、汽车轻量化、海洋工程、电子电路等领域对玻纤及复材需求形成有力支撑,企业对中长期市场前景的预期明显改善。
二、行情解读
(一)上游原料:成本端持续暴涨,UPR售价被动跟涨
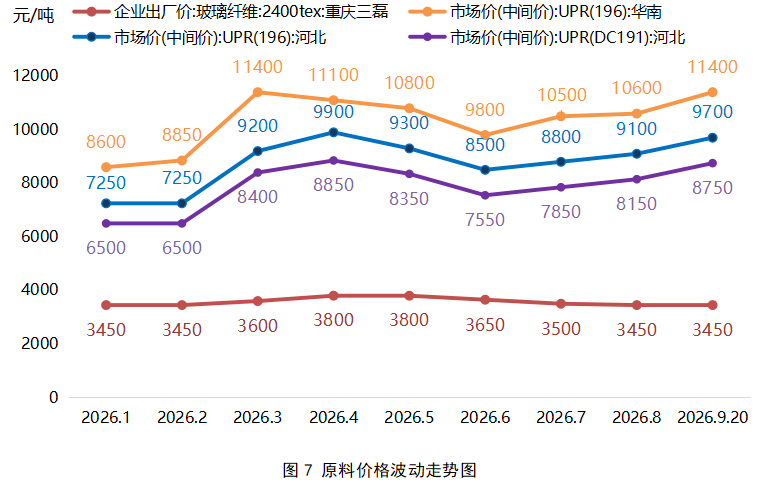
8月,上游化工原料在美伊地缘冲突、霍尔木兹海峡封锁僵局、俄罗斯及欧洲炼厂大面积停产、全球成品油与基础化学品短缺加剧等多重利空叠加下,价格持续上涨。不饱和聚酯树脂市场在成本端强支撑下被迫连续上调售价,分区域及牌号来看,山东DC191环比上涨4.85%,涨幅最大;江苏196环比上涨4.02%;河北196环比上涨3.41%;江苏DC191环比上涨2.16%;华南196环比上涨0.95%;华南191环比上涨0.52%,涨幅相对温和。复合材料行业经营状况显著恶化:8月行业平均开工率33%,为近三年同期最低,涉及检修产能111万吨,占国内总产能16%。
玻纤方面,无碱粗纱市场报价延续稳中有降走势,2400tex缠绕直接纱主流价格为3450元/吨左右,较7月下降50元/吨,部分小厂试探涨价但下游接受度有限;进入9月初,粗纱试探涨价氛围再起,部分小厂已率先上调报价,玻纤龙头企业半年报亦释放积极信号,行业信心边际改善。
(二)下游需求:新动能持续扩容,传统需求延续承压
8月,下游需求延续结构性分化,新动能与传统需求呈冰火两重天格局。
新能源方面,新能源汽车产销同比增长18.9%和17.8%,风电累计装机同比增长19.5%,8月新增装机同比增长140%,相关模压/模塑制品及风电拉挤型材需求强劲。
传统方面,基建、房地产投资及汽车、家具、建筑装潢材料零售额均明显下滑,市政管网、储罐、石材增强等需求释放偏缓;同时UPR售价累计上调2000元/吨以上,下游抵触高价,FRP采光板刚需采购,石英石需求弱化,玻璃钢企业普遍承压。
三、后市展望
展望9至10月,原料与产品价格走势预计延续分化。
原料端,美伊战局短期内难有实质性缓和,霍尔木兹海峡通航改善遥遥无期,胡塞武装对沙特及红海航运的袭扰持续,叠加俄罗斯、欧洲炼厂检修损失及极低库存,原油及化工品价格仍将保持高位坚挺、震荡上行,UPR树脂成本端支撑较强;但下游对高价抵触情绪也在累积,部分品种存在技术性回调可能,行业毛利改善有限。
玻纤端,粗纱供需宽松格局未改、价格预计弱稳运行,但部分小厂试探涨价意愿增强,价格中枢存在小幅上移可能。
产品端,模压/模塑制品受新能源汽车销量占比突破六成及出口高速增长拉动,有望稳中偏强;拉挤制品受风电装机连续三个月高速增长支撑,需求端有保障;缠绕及手糊/真空吸附制品受基建投资转负、地产投资深度调整及同质化竞争影响,上行动力有限,价格以稳为主。
针对当前原料价格剧烈波动及行业普遍转亏形势,建议企业采取以下措施:
一是加强库存管理与套期保值意识,警惕部分品种大幅波动带来的成本风险;
二是向高性能管道、海洋工程、新能源装备、电子电路等差异化高附加值领域转型,降低对传统建材类需求的依赖;
三是加大与整车厂、风电巨头的认证合作,把握新动能扩容机遇;
四是密切跟踪地缘局势走向,合理安排国庆、中秋双节前后的生产与运输计划,避免错失销售窗口;
五是警惕低价替代原料带来的产品质量风险,严防石英石板材等下游产品出现崩边、断裂等大规模质量事故。
▓ 来源:枣强产业指数
▓ 责编:情报君
