


全球PCB业权威统计机构Prismark公司于2026年6月公布了对全球刚性覆铜板产销情况的最新调查报告——《LAMINATE Study Update-2025》(June 2026)。Prismark的统计结果表明,2025年全球刚性覆铜板销售额为186.76亿美元(见图1、表1),比2024年的销售额(150.13亿美元)增长24.4%。
根据Prismark的统计数据,2025年全球刚性覆铜板的销售量为8.44亿平方米,比2024年的销售量(7.491亿平方米)增长12.7%。
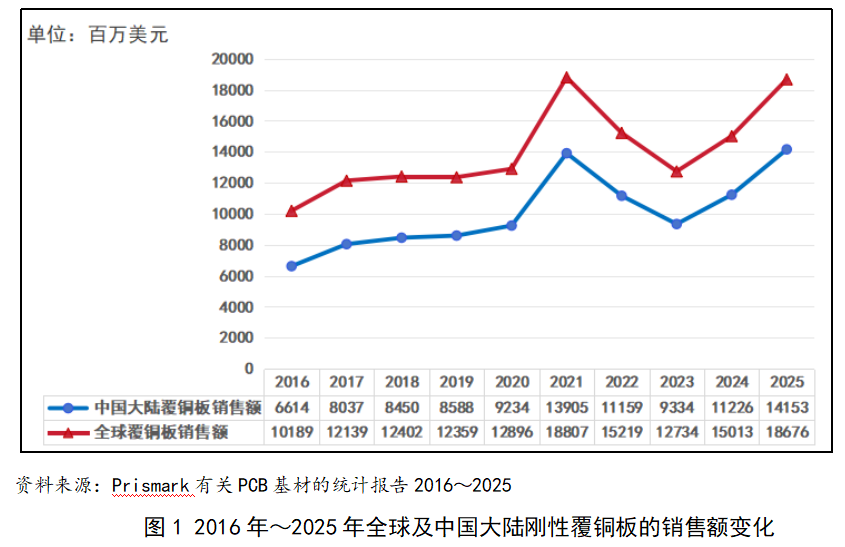
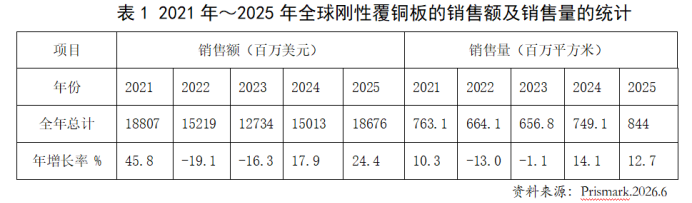
根据表1,我们可以看出,全球刚性覆铜板2025年的销售额延续两年保持两位数的高速增长,销售额接近2021年历史高点。销售量方面2025年同比增长12.7%,超过2021年,创历史新高。
2. 2025年全球刚性覆铜板产销情况地区分布
在Prismark公司2026年6月公布的全球主要国家/地区的刚性覆铜板产销统计数据中,中国大陆(含在中国大陆的外资企业,下同)2025年销售额为141.53亿美元,同比增长26.1%(见表2),占全球总销售额的75.8%,占比较2024年的74.8%提高1.0个百分点,高居全球首位。2025年中国大陆(含中国香港)的年销售量为6.83亿平米,同比增长12.6%,占全球总销售量的80.9%,占有率与2024年(81.0%)持平。
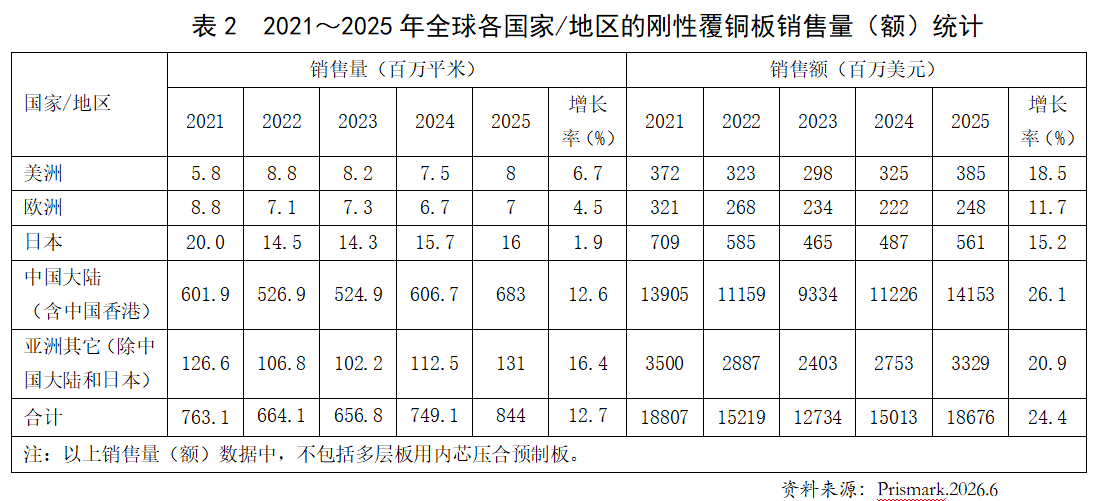
从表2的全球刚性覆铜板销售额统计数据可以看出,2025年美洲(主要为美国)的刚性覆铜板销售额为3.85亿美元,销售额同比增长18.5%;欧洲同比增长11.7%;日本同比增长15.2%;亚洲其它地区(不含日本、中国大陆)的刚性覆铜板销售额为33.29亿美元,同比增长20.9%。
从表2的全球刚性覆铜板销售量统计数据可以看出,2025年美洲的刚性覆铜板年销售量同比增长6.7%;欧洲地区同比增长4.5%;日本同比增长1.9%,亚洲其他地区(除中国大陆和日本)的年销售量同比增长16.4%。
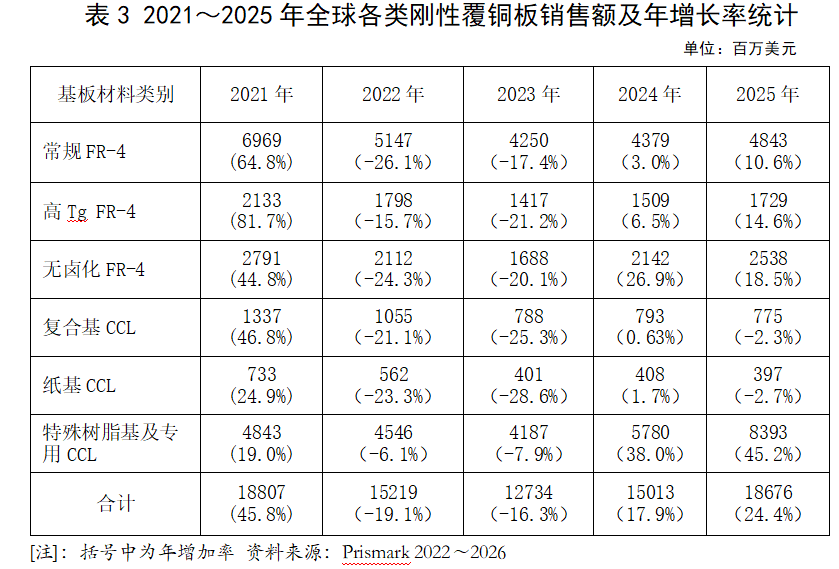
由表3得知,全球常规FR-4覆铜板在2025年同比增长10.6%。
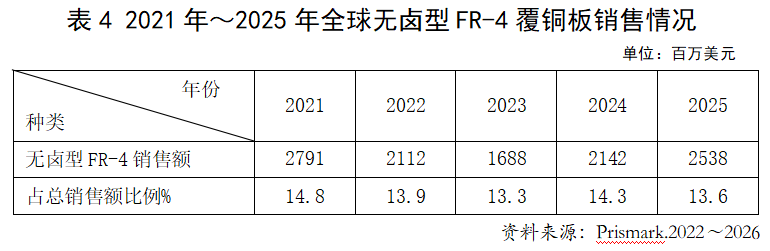
无卤化FR-4覆铜板2025年销售额为25.38亿美元,同比增长18.5%,占全球整个刚性覆铜板总销售额的13.6%(见表4),较2024年的占比(14.3%)有所下降。
高Tg FR-4覆铜板2025年的销售额为17.29亿美元,同比增长14.6%,占全球整个刚性覆铜板总销售额的9.3%,较2024年的占比(10.1%)持续下降。
纸基覆铜板和复合基覆铜板在2025年的销售额较2024年呈小幅下降。
特殊树脂基及专用CCL在2025年的销售额为83.93亿美元,同比强劲增长45.2%,占全球整个刚性覆铜板总销售额的44.9%,较2024年的占比(38.5%)增加6.4个百分点,占比持续处于高增幅状态。
4.1 2025年不含高速CCL的无卤刚性覆铜板全球主要生产企业市场情况
据Prismark统计数据,2025年全球不含高速CCL的无卤型刚性覆铜板总销售额为25.38亿美元。以销售额角度,主要生产无卤型刚性CCL的企业有8家,这8家企业的无卤型刚性CCL销售额占全球无卤型刚性CCL总销售额的89.5%,销售量占全球无卤型刚性CCL总销售量的81.0%。图2给出了2025年不含高速CCL的无卤刚性覆铜板全球各主要生产企业销售额及销售量占比情况。
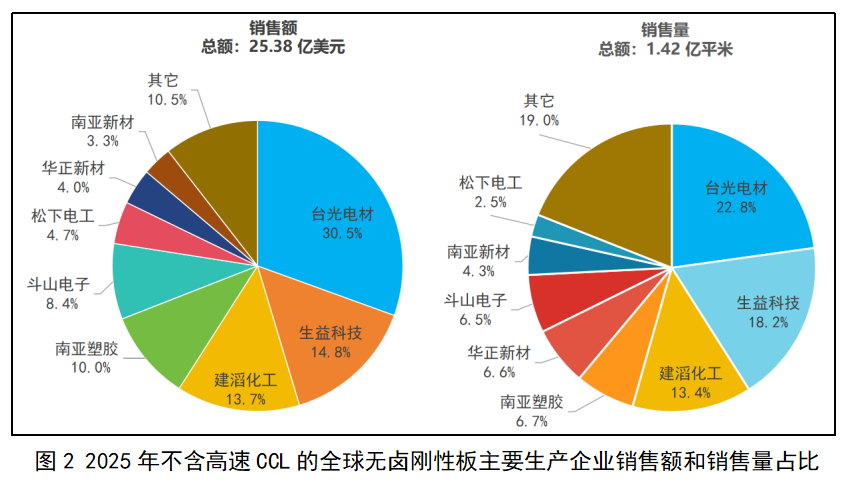
根据图2可以看出:以上8家主要无卤刚性覆铜板企业销售额排名中,有2家台资企业,分别是排第一位的台光电材(30.5%),第四位的南亚塑胶(10.0%)。港资建滔化工以13.7%的份额排第三位。 3家我国内资企业:生益科技(14.8%)第二,华正新材(4.0%)第七和南亚新材(3.3%)第八位,这三家内资CCL企业在2025年的无卤型刚性覆铜板总销售额为5.61亿美元,占全球无卤型刚性覆铜板总销售额的22.1%。
4.2 2025年包含高速CCL的全球无卤刚性覆铜板主要生产企业市场情况
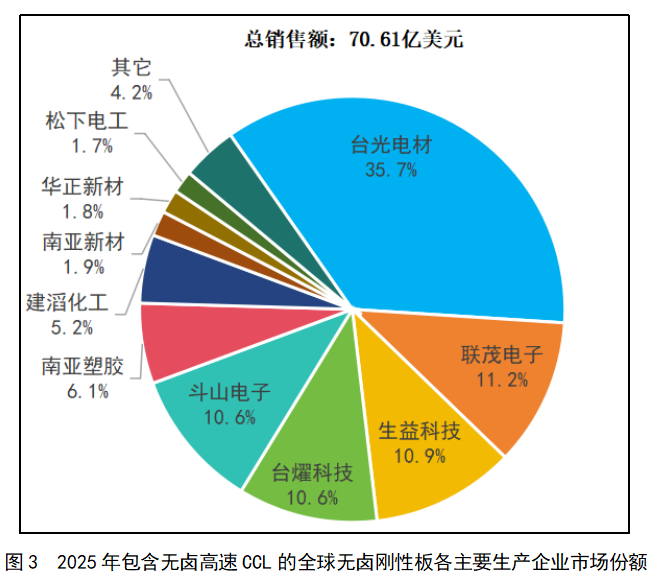
据Prismark统计数据,2025年包含高速CCL的全球无卤型刚性覆铜板总销售额为70.61亿美元。以销售额角度,主要生产无卤刚性CCL的企业有10家,这10家企业的无卤型刚性CCL销售额占全球无卤型刚性CCL总销售额的95.8%。图3展示了2025年包含高速CCL的全球无卤刚性覆铜板各主要生产企业销售额占比。
5. 2025年全球三大类特殊刚性覆铜板销售情况及主要生产企业市场份额
Prismark在2025年6月发布的全球覆铜板经营情况的调查报告中,还统计了2025年三大类特殊刚性覆铜板的全球及主要生产厂家销售数据。所提及的特殊刚性覆铜板,包括IC封装载板用CCL、射频/微波电路用CCL以及高速电路用CCL三大类品种。其中,高速CCL细分为有卤型(常规型)与无卤型两大品种。
5.1 2025年全球三大类特殊刚性覆铜板销售量和销售额
整理Prismark对2023~2025年全球三大类特殊刚性覆铜板销售额与销售量的统计数据,见表5所示。
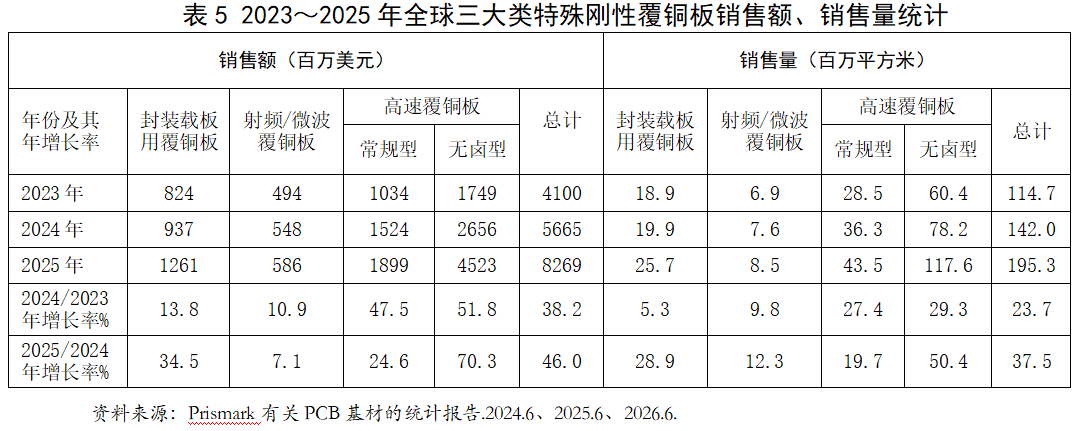
根据表5的统计数据,可以看出:
在三大类特殊刚性覆铜板的2025年总销售额中,封装载板用CCL的销售额为12.61亿美元,比2024年增长34.5%;高频CCL销售额同比增长7.1%;高速CCL(有卤和无卤高速CCL合计)销售额同比增长53.6%,其中无卤高速CCL销售额同比增长70.3%,再创历史新高。
(2)2025年三大类特殊刚性覆铜板的总销售量为195.3百万平方米,同比增长37.5%。
在三大类特殊刚性覆铜板的2025年总销量中,封装载板用CCL销售量为25.7百万平米,比2024年增长28.9%;高频CCL销售量为8.5百万平米,同比增长12.3%;高速CCL总销售量161.1百万平米(有卤和无卤高速CCL合计),同比增长40.7%。
5.2 2025年全球三大类特殊刚性覆铜板的各主要生产企业市场占比
图4~图7分别展示了2025年全球常规高速CCL、无卤高速CCL、封装载板用CCL和射频/微波CCL的各主要生产企业市场占比情况。
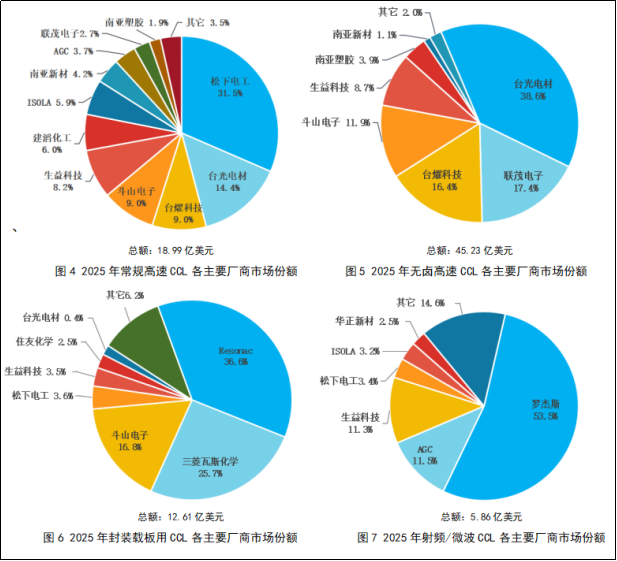
5.3 2025年全球三大类特殊刚性覆铜板主要生产企业销售情况及其市场份额
Prismark调查统计,2025年全球生产三大类刚性特殊覆铜板企业中,有一定规模的企业共15家,这15家企业的三大类特殊刚性覆铜板销售额约79.5亿美元,约占全球此类覆铜板总销售额的96.2%;销售量为1.81亿平方米,约占全球此类覆铜板总销售量的92.9%。
根据Prismark统计数据,整理出2025年全球三大类特殊刚性覆铜板销售额排名前15企业的销售额、销售量及其市场份额汇总表,详见表6。
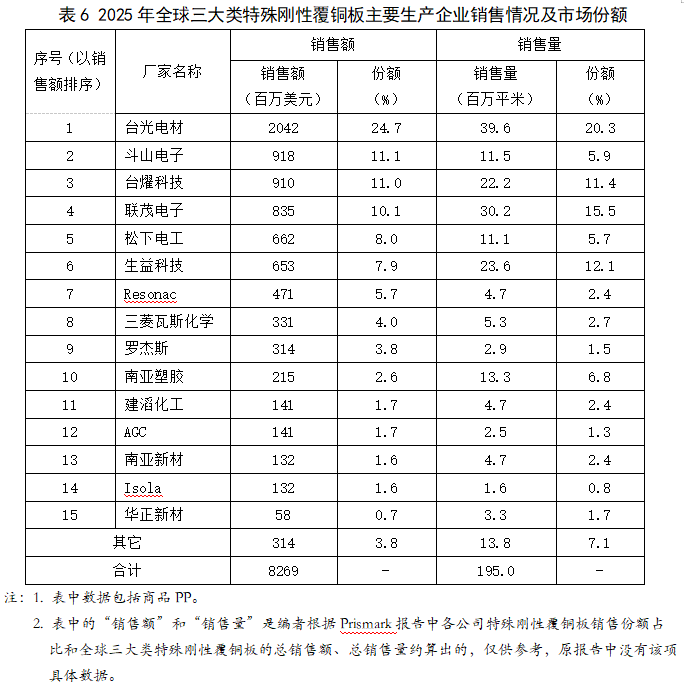
在表6所示的15家三大类特殊覆铜板生产企业中,台资企业有4家,此4家的三大类特殊刚性覆铜板销售额总占比高达48.4%,其中台光电材24.7%、台燿科技11.0%、联茂电子10.1%、南亚塑胶2.6%,台资企业在无卤高速CCL方面优势明显,尤其是台光电材占比持续提升;日资企业有4家,三大类特殊刚性覆铜板销售额占比为19.4%(松下电工占8.0%、Resonac占5.7%、三菱瓦斯化学占4.0%、AGC占1.7%),占比较2024年的22.1% 下降2.7,日资企业在封装载板用CCL方面优势明显;欧美企业的三大类特殊刚性覆铜板销售额占比为5.4%(其中:罗杰斯占3.8%、Isola占1.6%),罗杰斯在射频/微波CCL方面优势明显。
在以上15家生产企业中,我国内资企业有生益科技、南亚新材和华正新材3家。生益科技销售额占全球此三大类特殊覆铜板总销售额的7.9%,南亚新材为1.6%,华正新材为0.7%,3家共10.2%,占比较2024年的8.3%提升1.9。
6. 2025年全球刚性覆铜板主要生产企业的销售额排行榜及其分析
Prismark公司调查统计了销售额全球排名前15的刚性覆铜板生产企业的销售额占比情况,见图8。根据图8做出的2025年全球刚性覆铜板企业销售额排名见表7(包括商品PP,不包括多层板用内芯压合预制板)。
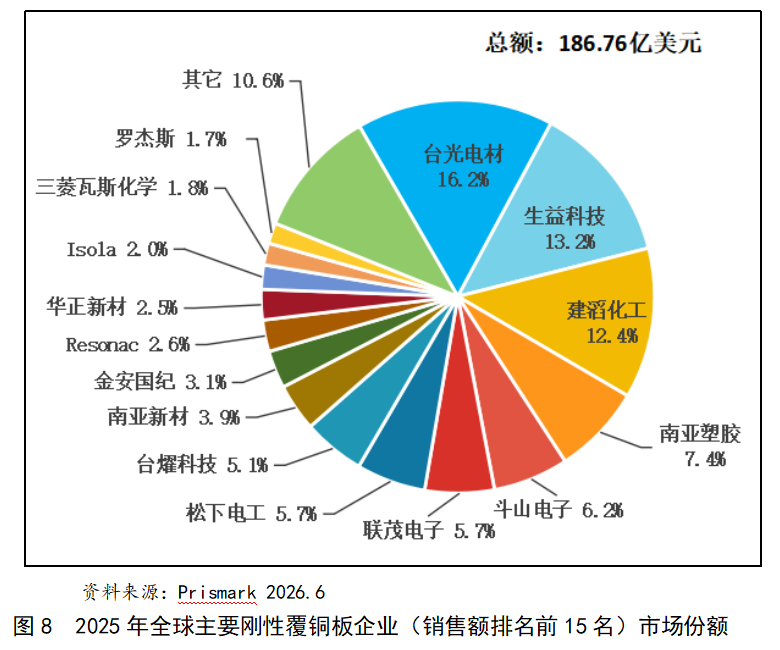
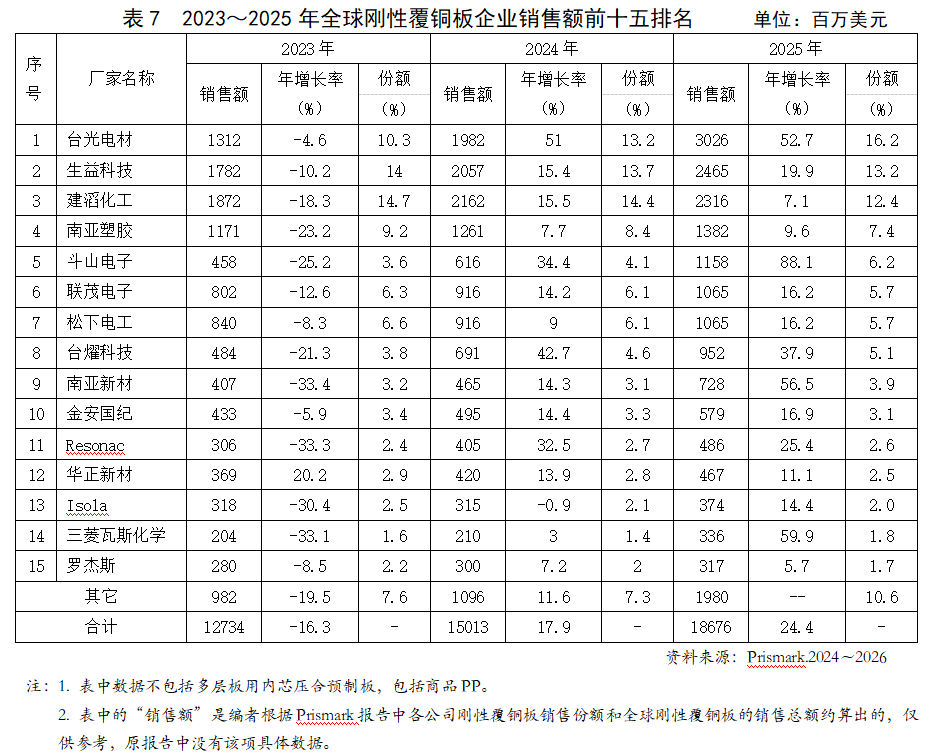
从图8和表7的全球“15强”刚性覆铜板生产企业排行榜中,可以得到以下信息:
排行榜前三名企业情况:台光电材的刚性覆铜板销售额提升至全球排名第一,占全球份额的16.2%,占比较2024年提高3个百分点;生益科技延续全球排名第二,占全球份额的13.2%;建滔化工排名全球第三,占全球份额的12.4%。
我国内资企业情况:在表7的2025年全球“15强”刚性覆铜板生产企业榜中,我国内资企业有4家,分别是生益科技(排名第二)、南亚新材(排名第九)、金安国纪(排名第十)、华正新材(排名第十二)。这4家企业在2025年的刚性覆铜板销售额为42.39亿美元,占全球2025年刚性CCL总销售额的22.7%,占比较2024年的22.9%略有下降。
中国台湾企业情况:在表7的2025年全球“15强”刚性覆铜板生产企业榜中,有4家台资企业。分别是台光电材(排名第一)、南亚塑胶(排名第四)、联茂电子(排名第六)、台燿科技(排名第八)。这4家企业在2025年的刚性覆铜板销售额为64.25亿美元,占全球2025年刚性CCL总销售额的34.4%,占比较2024年32.3%提高2.1个百分点,台企表现亮眼。
其它外资企业情况:日资3家企业进入2025年全球“15强”刚性覆铜板生产企业榜,分别是松下电工(排名第七)、Resonac(排名第十一)、三菱瓦斯化学(排名第十四)。这3家日资企业在2025年的刚性覆铜板销售额为18.87亿美元,占全球2025年刚性CCL总销售额的10.1%,占比较2024年的10.2%略有上升。Isola全球排名第十三,排名与2024年相同;罗杰斯全球排名第十五,比2024年下降一位。韩资斗山电子表现亮眼,排名第五,比2024年上升两位,销售额占比从2024年的4.1%大幅提高至6.2%。
▓ 来源:覆铜板资讯
▓ 责编:情报君
